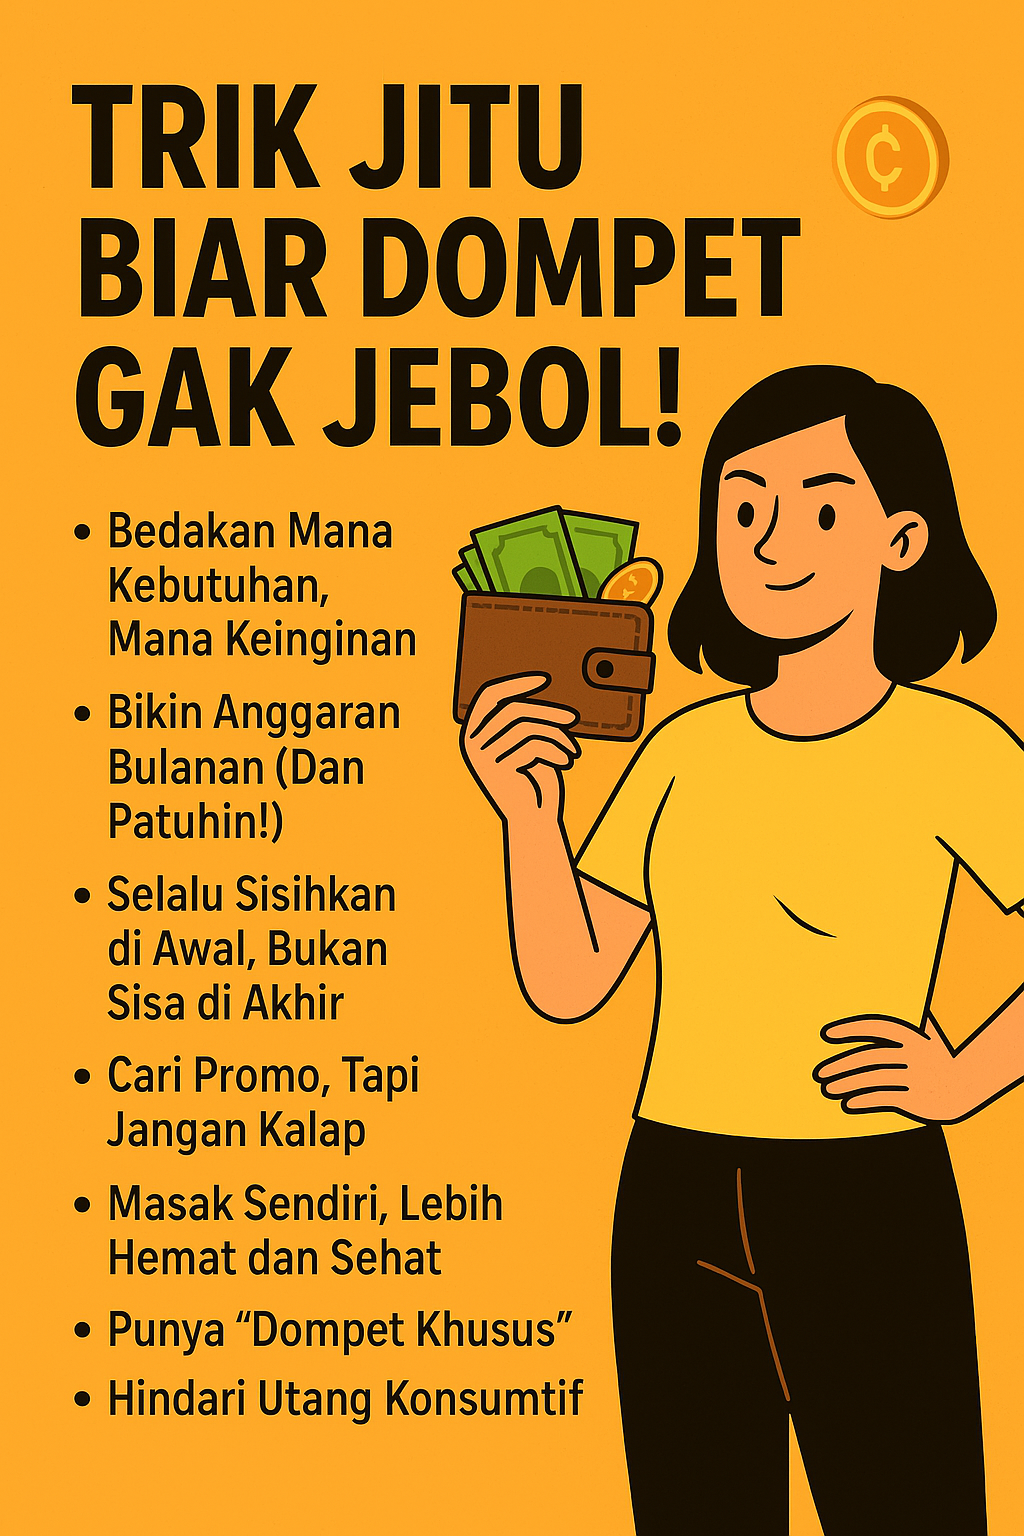
Dompet kamu pernah ngeluh gak sih? Isinya cepet banget menipis padahal gajian baru seminggu yang lalu. Belum akhir bulan, tapi saldo udah nyentuh titik kritis. Jangan-jangan kamu lagi kena sindrom “dompet jebol syndrome” — pengeluaran lebih cepat dari pemasukan!
Tenang, kamu gak sendirian. Banyak orang juga ngalamin hal serupa, apalagi di era digital sekarang yang serba cepat dan penuh godaan belanja online, nongkrong, sampe jajan lucu-lucu yang viral di TikTok. Tapi tenang aja, masih ada harapan buat kamu jadi #FinanciallySmart. Ini dia trik-trik jitu biar dompet tetap strong, gak jebol-jebol amat.
1. Bikin Budget ala Kamu Sendiri
Banyak orang males bikin anggaran karena ngerasa ribet. Padahal, bikin budget itu kunci utama! Gak harus pakai Excel yang pusing, kamu bisa pakai aplikasi budgeting kayak Money Lover, Toshl, Dompetku, atau bahkan spreadsheet di Google Sheet.
Coba ikuti metode 50-30-20:
- 50% buat kebutuhan (makan, sewa, transport)
- 30% buat lifestyle (nongkrong, langganan Netflix, shopping)
- 20% buat nabung atau investasi
Dengan ini, kamu tahu kemana duitmu “lari” dan bisa kontrol lebih baik.
2. Stop Belanja Karena Emosi
Pernah gak scroll e-commerce karena bete, terus tanpa sadar check out skincare padahal masih banyak stok?
Itu namanya emotional spending. Salah satu jebakan terbesar zaman now. Kalau kamu lagi bad mood, jangan langsung buka marketplace. Mending tidur, jalan, atau curhat ke temen dulu.
Tips:
Taruh barang di keranjang dulu, lalu tunggu 2-3 hari. Kalau masih kepikiran dan emang butuh, baru beli.
3. Gunakan Rekening Ganda
Buat dua atau tiga rekening berbeda:
- Satu buat kebutuhan sehari-hari
- Satu lagi buat tabungan dan dana darurat
- Tambahan: satu rekening ‘lifestyle’ buat self-reward
Triknya, jangan install mobile banking buat rekening tabungan, jadi gak gampang kepake saat lapar mata menyerang.
4. Pakai Fitur Auto-Debet & E-Wallet Sehat
Manfaatkan teknologi untuk bantu kamu hemat. Banyak bank dan aplikasi keuangan yang punya fitur auto-debet ke tabungan atau investasi, jadi kamu “dipaksa” nyisihin uang tanpa mikir. Gunakan e-wallet dengan bijak. Beberapa e-wallet kasih fitur “pengeluaran mingguan/bulanan”, pakai itu buat evaluasi. Kalau kamu kaget liat total jajan kopi sebulan, berarti saatnya rem.
5. Masak Sendiri, Sekali Masak Buat 2x
Nongkrong dan jajan emang seru, tapi juga mahal kalau tiap hari. Mulai biasakan masak sendiri minimal 3–4 hari dalam seminggu.
Tips hemat:
- Meal prep seminggu sekali
- Beli bahan di pasar tradisional atau promo supermarket
Buat menu yang bisa dikreasikan ulang (misal ayam panggang bisa jadi isian sandwich besoknya)
6. Cari Promo Cerdas, Bukan Promo Kalap
Promo itu sahabat, asal kamu tetap logis.
Cek dulu:
- Barangnya emang kamu perlu?
- Harganya beneran diskon atau cuma di-mark up dulu?
- Ada cashback atau bonus poin?
Gunakan platform pembanding harga atau voucher app buat dapet deal terbaik. Jangan asal check out cuma karena “temen udah duluan”.
7. Investasi Dikit-Dikit Tapi Konsisten
Gak perlu langsung invest besar. Mulai aja dari Rp10.000–50.000 lewat reksadana atau emas digital.
Yang penting: konsisten.
Karena uang yang bekerja buat kamu > uang yang cuma tidur di dompet atau e-wallet.
8. Cek Pengeluaran Rutin yang Sebenernya Gak Penting
Contoh:
- Langganan streaming 3 aplikasi tapi yang dipake cuma 1
- Membership gym tapi gak pernah dateng
- Jajan kopi tiap hari padahal bisa bikin sendiri di rumah
Evaluasi pengeluaran rutin setiap bulan. Cancel yang gak penting, dan alihkan dananya buat hal yang lebih produktif.
Bonus: Gunakan Prinsip “Delay, Don’t Deny”
Kamu gak harus nyiksa diri dan nol jajan sama sekali. Tapi coba delay.
Misalnya:
- Pengen sepatu baru? Tunda 2 minggu
- Pengen staycation? Nabung dulu 3 bulan
Dengan begitu, kamu tetap bisa nikmatin hidup tanpa bikin dompet nangis.
Penutup: Duit Itu Harus Diatur, Bukan Dihambur
Ngatur keuangan bukan soal pelit, tapi soal punya kendali. Biar kamu bisa nikmatin hidup hari ini, tanpa ngerusak rencana buat hari esok. Yuk mulai dari sekarang. Kecil-kecil asal konsisten, efeknya bisa besar!


0 Comments